Frauen und Finanzen
Wer seine Finanzen abgibt, gibt ein Stück Selbstbestimmung ab.
Schön, dass du hier bist.
Die meisten von uns haben nie gelernt, über Geld zu reden. Wir haben gelernt, sparsam zu sein, dankbar zu sein und nicht zu viel zu wollen. Über Zinsen, Rentenlücken und darüber, was passiert, wenn eine Ehe endet, hat mit uns niemand gesprochen.
Das ist kein persönliches Versäumnis. Es ist ein Muster, und es hat Folgen bis ins Alter.
Hier kannst du in Ruhe nachschauen, wo du gerade stehst — mit deinem Geld und mit deinen eigenen Gedanken darüber. Es beginnt mit einer kurzen Übung, die viele überrascht. Danach kommen die Zahlen, ein Selbsttest und die Schritte, die im Alltag tatsächlich etwas ändern.
Ein Hinweis vorweg: Ich bin keine Finanzberaterin und verkaufe keine Finanzprodukte. Ich bin für den Schritt davor zuständig: warum du dich um deine Finanzen kümmern solltest und warum du es bisher vielleicht nicht getan hast. Wenn du dich danach weitergehend damit beschäftigen möchtest, findest du am Ende Tipps dazu.
Geld ist …
Schreib etwa eine Minute lang auf, was dir einfällt, wenn du diesen Satz beendest. Einzelne Wörter reichen. Ohne nachzudenken, ohne zu sortieren — es liest niemand mit.
Schreib erst zu Ende. Danach schauen wir uns deine Wörter gemeinsam an.
Erst schätzen, dann schauen
Sechs Zahlen zur Lage von Frauen und Geld in Deutschland. Trag erst deine Schätzung ein, dann kommt die Auflösung.
Das ist keine Prüfung, und niemand sieht, was du tippst. Interessant wird es genau da, wo du danebenliegst. Bei diesen Zahlen passiert das fast allen.
Warum Frauen besonders gefährdet sind, finanziell abhängig zu werden
- Ungleiche Bezahlung. Weniger Lohn heißt weniger Rente — und zwar jeden Monat, ein Leben lang.
- Teilzeit und Sorgearbeit. Frauen unterbrechen ihre Erwerbstätigkeit häufiger oder reduzieren sie. Meistens für andere.
- Alte Rollenbilder. Finanzthemen werden an den Partner abgegeben. Oft ohne dass jemand es je entschieden hätte.
- Altersarmut. Frauen sind deutlich häufiger betroffen als Männer.
Die Frage ist nicht, ob private Vorsorge nötig ist. Die Frage ist, wie viel.
Dazu kommt etwas, das in keiner Statistik auftaucht: Viele Frauen sind finanziell von ihrem Partner oder ihrer Partnerin abhängig, ohne es zu merken. Es fällt erst auf, wenn etwas passiert — eine Trennung, eine Krankheit, ein Todesfall.
Und auch ohne Partnerschaft meiden viele Frauen das Thema Geld. Aus Unwissenheit, aufgrund schlechter Erfahrungen, oder weil sich beim Gedanken daran ein ungutes Gefühl breitmacht.
Genau da setzen die nächsten Seiten an.
Deine Beziehung zu Geld
Geld ist auch ein emotionales Thema. Antworte ehrlich aus dem Bauch heraus — es gibt kein richtig oder falsch, und du musst die Ergebnisse mit niemandem teilen.
Deine Sätze über Geld
Gleich liest du dreißig Aussagen über Geld. Das sind Glaubenssätze — also Annahmen, die wir irgendwann übernommen und danach nie wieder überprüft haben. Aus der Familie, aus Sprichwörtern, aus dem, was wir erlebt haben.
Die wenigsten davon haben wir je bewusst gedacht. Und trotzdem entscheiden sie mit, wie wir mit Geld umgehen.
Kreuz intuitiv an, wie sehr jeder Satz für dich stimmt. Nicht überlegen, was richtig wäre. Der erste Impuls ist der ehrliche.
stimmt gar nicht — der Satz ist überhaupt nicht meiner
stimmt ein bisschen — kenne ich, ist aber nicht meins
stimmt ziemlich — da ist was dran
stimmt total — das ist genau meiner
Nimm dir die Zeit dafür. Dreißig Sätze, etwa fünf Minuten.
Deine Sätze über Geld
Die Sätze im Test gehören zu fünf Mustern. Jedes hat eine eigene Logik, und keines davon ist dumm oder falsch — jedes ist irgendwann einmal sinnvoll gewesen. Interessant ist, welches bei dir am lautesten ist.
Einen Satz umkehren
Ganz am Anfang hast du das schon einmal gemacht, mit einem einzelnen Wort aus deiner Liste. Jetzt nimmst du dir einen ganzen Satz vor — einen, dem du gerade selbst zugestimmt hast.
Einer reicht. Für weitere kommst du später einfach wieder hierher.
Die vier Fragen
Wir gehen den Satz von vier Seiten an. Nicht um ihn zu widerlegen — um zu sehen, ob er wirklich so fest steht, wie er sich anfühlt.
Diese vier Fragen stammen aus „The Work“ von Byron Katie.
Jetzt drehst du den Satz um
Such Formulierungen, die den Satz in eine Fassung drehen, die in die Zukunft gerichtet ist. Sie muss sich noch nicht wahr anfühlen. Du musst sie nur für möglich halten.
Ein Beispiel, einmal durchgespielt mit „Das letzte Hemd hat keine Taschen“:
Auch wenn ich es nicht mitnehmen kann, habe ich etwas erschaffen.
Für das letzte Hemd sollte auch Geld da sein.
Auch am Ende soll es mir gut gehen.
Schreib vier Umkehrungen auf und fühl in jede einzeln hinein. Was macht das mit dir? Wo spürst du das?
Nimm die, bei der du spürst, dass sie für dich bestimmt ist.
Du merkst es an einem Kribbeln, an einem unbewussten Lächeln, oder du weißt es einfach. Du gehst mit ihr in Resonanz. Lass es zu.
Und jetzt der wichtigste Teil
Einen neuen Satz kannst du dir nur glauben, wenn du ihn in deinem eigenen Leben wiederfindest. Sonst bleibt er ein guter Vorsatz, und beim nächsten Kontoauszug ist er wieder weg.
Beim Beispiel oben — Auch am Ende soll es mir gut gehen — könnten das sein:
Ich habe die Reise gebucht, obwohl es unvernünftig schien.
Ich habe den Vertrag gekündigt, der mir nichts gebracht hat.
Das ist das Fundament, auf dem dein neuer Satz steht.
Deine Zahlen
Finanzielle Selbstfürsorge beginnt mit dem Überblick. Nicht mit einem Plan, nicht mit einem Produkt — mit dem nüchternen Blick darauf, was ist.
Alles auf dieser Seite bleibt auf deinem Gerät. Kein Betrag wird irgendwohin übertragen.
Trag nur ein, was wirklich dir gehört: Verträge, Konten, Immobilien, auf denen dein Name steht. Gehört dir etwas gemeinsam mit jemandem, trag deinen Anteil ein.
Was gehört dir?
Risikofrei
Risikobehaftet
Was schuldest du?
Steht hier eine Zahl mit Minus, ist das kein Urteil über dich. Es ist eine Ausgangslage. Jetzt kennst du sie.
Was kommt rein, was geht raus?
Das Monatsbudget. Trag ein, was du weißt, und lass offen, was du nachschauen musst — du kommst jederzeit hierher zurück.
Einnahmen
Wohnen
Leben
Verpflichtungen und Sonstiges
Was jetzt hilft
Jede Notiz, jede kleine Entscheidung im Alltag ist ein Teil vom großen Ganzen. Es sind viele Puzzleteile — aber mit jedem Stück entsteht ein Bild von Sicherheit und Selbstbestimmung. In deinem Tempo.
Acht Dinge, die für deine finanzielle Zukunft zählen
- Rechne deine Sparrate aus. Einnahmen minus Ausgaben ist dein Spielraum. Wie viel davon legst du jeden Monat zur Seite?
- Bezahl dich zuerst. Spar nicht, was am Monatsende übrig ist — da ist selten etwas übrig. Richte einen Dauerauftrag ein, der gleich nach dem Geldeingang läuft.
- Bau dir einen Notgroschen auf. Drei bis sechs Monatsausgaben auf einem Tagesgeldkonto. Das ist der Unterschied zwischen einer kaputten Waschmaschine und einer Krise.
- Keine Konsumschulden. Wenn du welche hast, bau sie so schnell wie möglich ab. Immobilien- und Bildungskredite gehören nicht dazu.
- Setz dir Budgets für die großen Posten — Lebensmittel, Essen gehen, Urlaub, Hobbys — und halte sie ein. Manche Banken bieten dafür Unterkonten an.
- Berechne deine Rentenlücke und rechne die Inflation mit ein. Die Frage ist nicht, ob du eine hast, sondern wie groß sie ist.
- Lass dich unabhängig beraten. Eine Honorarberatung, keine Bank und keine Versicherungsagentur — die wollen ihre eigenen Produkte verkaufen.
- Lerne, wie Geldanlegen funktioniert — also wie man Erspartes so anlegt, dass es mit der Zeit mehr wird statt weniger. Nicht, um Expertin zu werden, sondern um zu verstehen, was mit deinem Geld passiert und wo du ansetzen kannst.
Finanzielle Unabhängigkeit ist kein Zufall. Sie ist eine Entscheidung.
Wie du dein Geld aufteilen kannst
Es gibt bewährte Aufteilungen. Keine davon ist ein Gesetz — sie sind ein Anhaltspunkt, damit du siehst, wo du stehst.
Wer es feiner mag, teilt in sechs Töpfe: 50–55 % Lebenshaltung · 10 % Rücklagen · 15 % Altersvorsorge · 10 % Bildung · 5–10 % Spaß · 10 % Spenden.
Kontenmodelle in der Partnerschaft
Wenn ihr zusammenlebt, braucht ihr eine Aufteilung, die beide Seiten sichtbar macht. Zwei bewährte Wege:
Auf das gemeinsame Konto zahlt jede und jeder ein — entweder eine feste Summe oder einen Anteil, der sich am Einkommen orientiert. Bei ungleichen Einkommen, Teilzeit, Kindern oder Krankheit ist der prozentuale Weg der fairere.
Das Haushaltsbuch
Die wenigsten von uns haben gelernt, wohin ihr Geld eigentlich fließt. Man kommt irgendwie durch, und am Monatsende weiß man nicht, woran es diesmal lag.
Das ändert sich, sobald du es aufschreibst. Nicht um dich zu kontrollieren, sondern damit du siehst, was da ist.
- Du siehst deine Einnahmen und Ausgaben, statt sie zu schätzen.
- Du entdeckst die Posten, die dir sonst nie auffallen.
- Du weißt, was diesen Monat noch geht.
- Du bekommst ein Gefühl für deinen eigenen Umgang mit Geld.
Ich habe lange gesucht, und bei keiner App hat mir alles gepasst. Deshalb habe ich mein eigenes Haushaltsbuch entworfen, selbst ausprobiert und so lange geändert, bis es passt: auf dem Handy, ohne Zugriff auf dein Konto, mit deinen Fixkosten, deinen Budgets und dem Blick aufs ganze Jahr.
Es gehört zum Kurs „Frauen und Finanzen“. Dort schauen wir uns auch an, warum wir uns als Frauen um dieses Thema kümmern müssen, und was Geld mit uns macht.
Zum Kurs „Frauen und Finanzen“
Wenn du lieber etwas anderes nutzt: Analog tut es ein Notizbuch oder ein fertiger Haushaltsplaner. Digital gibt es viele Apps, zum Beispiel Finanzguru, Monefy, MoneyControl, Finanzblick oder Outbank. Manche verbinden sich mit deinem Konto, andere nicht.
Die beste App ist die, die du tatsächlich öffnest.
Ich bekomme von keiner dieser Apps Geld.
Deine täglichen Geldgewohnheiten
Wenn du an deinem Umgang mit Geld etwas nachhaltig ändern willst, geht das über Gewohnheiten — nicht über einen großen Vorsatz.
- Kontostand prüfen. Kurz, regelmäßig, ohne Drama.
- Einnahmen und Ausgaben erfassen.
- Bewusst konsumieren — die Frage lautet nicht „kann ich mir das leisten", sondern „will ich das".
Egal wie klein die Schritte sind: bleib dran.
Wo stehst du gerade?
Veränderung läuft fast immer durch dieselben vier Phasen. Es hilft zu wissen, in welcher du gerade steckst — dann erschrickst du weniger vor dem Unbehagen.
Ein Ziel, nicht zehn
Jede Veränderung beginnt mit dem ersten Schritt. Such dir einen aus — den kleinsten, den du dir wirklich zutraust.
Heute in einem Jahr …
Egal was du daraus machst — alles ist besser, als nichts zu tun.
Danke, dass du dir die Zeit genommen hast
Du hast dir jetzt einiges angeschaut und hast sicher Gedanken im Kopf. Lass sie ein paar Tage sacken und komm dann hierher zurück — die Seiten bleiben so, wie du sie ausgefüllt hast.
Wenn du Fragen bei der Umsetzung hast, melde dich gern bei mir.
Wenn du tiefer in Finanzen einsteigen willst
Ich mache keinen Finanzkurs, und beim Anlegen und Investieren bin ich nicht die Richtige. Mein Thema ist das, was davor kommt: warum du dich um dein Geld kümmern solltest und warum du es bisher vielleicht nicht getan hast.
Für alles Weitere empfehle ich dir Madame Moneypenny. Natascha Wegelin und ihr Team bieten seit vielen Jahren sehr gute und umfassende Programme für Frauen, die richtig einsteigen wollen — auch beim Investieren.
Ich bekomme dafür nichts. Es ist einfach die Adresse, die ich guten Gewissens weitergebe.
Und wenn dich etwas anderes beschäftigt
Bei vielen Frauen liegt das eigentliche Problem gar nicht beim Geld. Es liegt darin, dass der Kopf pausenlos den Überblick behält: wer wann was braucht, was noch besorgt werden muss, was übermorgen ansteht. Und wenn abends alles erledigt ist, ist keine Kraft mehr übrig, sich um die eigenen Angelegenheiten zu kümmern.
Frauen mit betreuungspflichtigen Kindern leisten pro Woche über vierzehn Stunden mehr unbezahlte Arbeit als Männer.
Zeitverwendungserhebung des Statistischen Bundesamts 2022: Über alle Haushalte gerechnet beträgt der Unterschied 8 Stunden 52 Minuten pro Woche. Leben betreuungspflichtige Kinder im Haushalt, wächst er auf 14 Stunden 20 Minuten.
Vierzehn Stunden, in denen niemand die Rentenlücke ausrechnet. Falls dir das bekannt vorkommt, findest du hier den Anfang:
Was kostet dich wirklich Kraft? Ein kurzer Test: Wohin deine Energie im Alltag tatsächlich fließt. kostenlos Der Antreiber-Test Welche inneren Antreiber bestimmen, wie du arbeitest und wann du dir eine Pause erlaubst. kostenlos Meine Not-To-Do-Liste Was ich bewusst nicht mehr mache — und wie du deine eigene Liste aufstellst. 7 € Weniger Haushalt im Kopf Wie du das ständige Mitdenken abgibst — und damit meine ich nicht Wischen und Staubsaugen. 17 € (Wert: 150 €) Weniger Haushalt im Kopf — das Buch Über 150 Ideen gegen Mental Load, entstanden zwischen Wäscheberg und Personalplanung. 12,99 € als E-Book, auch als Taschenbuch Raus aus dem Funktionsmodus Für alle, die für andere funktionieren und für sich selbst nichts mehr übrig haben. 17 € Raus aus der Wiederholungsschleife Wenn du immer wieder an derselben Stelle landest, obwohl du es besser weißt. 47 € Der Kreislauf, der dich festhält Der ausführliche Kurs zu den Sätzen, die dich seit Jahren begleiten. 567 € Alle Angebote ansehen Der ganze Überblick — vom kostenlosen Workbook bis zur Einzelbegleitung. Lieber persönlich sprechen? Ein kostenloses Kennenlerngespräch, ohne dass du dich vorher festlegst.Deine Eintragungen
Alles, was du hier ausgefüllt hast, liegt auf diesem Gerät und ist jederzeit wieder da, wenn du die Seite erneut öffnest. Speicher dir am besten den Link als Lesezeichen.
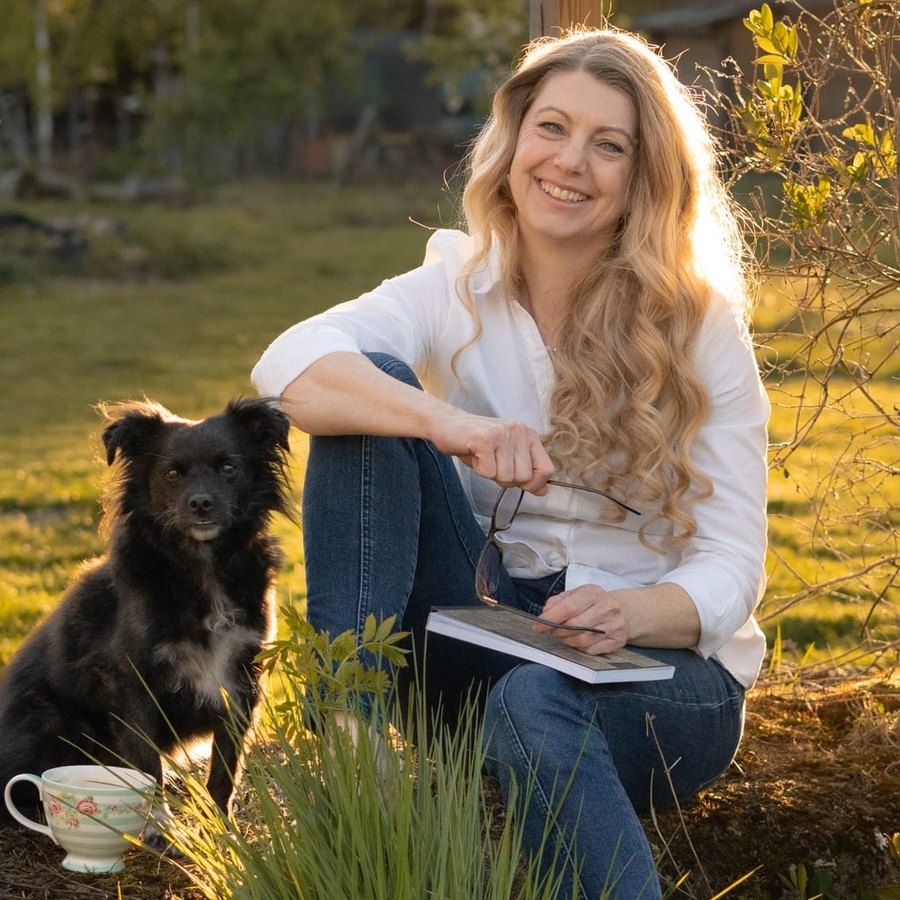
Hallo, ich bin Uta
Mein erstes Kind bekam ich mit achtzehn, am Ende waren es drei. Dazu ein großes Haus, ein Job mit Personalverantwortung und ein Studium nebenher.
Ich habe lange gedacht, ich sei schlecht organisiert. Dabei war ich hervorragend organisiert. Genau darin lag das Problem: Wer alles im Griff hat, wird nicht gefragt, ob sie das eigentlich will.
Beruflich begegnet mir dasselbe Thema seit über zwanzig Jahren. Erst als Erzieherin, später als Leiterin mehrerer Kitas, dann in der Jugendhilfe. Nach meinem Studium der Sozialen Arbeit kam die Frauenberatungsstelle dazu, in der ich bis heute mitarbeite und im Vorstand bin. Heute habe ich meine eigene Praxis als psychologische Beraterin und Coachin.
Die Frauen, die mir dort gegenübersitzen, erzählen mir dasselbe wie vor zwanzig Jahren. Und fast jede glaubt, sie sei die Einzige, die es nicht hinbekommt.
Das ist keine private Schwäche. Das ist ein Muster.
Beim Geld wird dieses Muster am teuersten. Wer jahrzehntelang für andere mitdenkt, in Teilzeit geht und die Finanzen abgibt, merkt oft erst spät, was das kostet — und dann ist wenig Zeit, es zu ändern.
Deshalb rede ich darüber. Nicht als Finanzberaterin, sondern als jemand, die weiß, was davor passiert: dass man wegsieht, weil Hinsehen unangenehm ist. Dass man sich nicht zutraut, was man längst kann. Und dass sich das ändern lässt.
Ich sage niemandem, wie sie zu leben hat. Ich erkläre Zusammenhänge, und dann entscheidest du.
Wenn du Fragen hast, melde dich gern. Ein Kennenlerngespräch kostet nichts und verpflichtet zu nichts.
Kostenloses KennenlerngesprächWo du mich findest
selbstwirksamkeit-weitergedacht.com
uta-suhr@selbstwirksamkeit-weitergedacht.com
Instagram @uta_suhr
Telefon 0151 41257545
Ich bin Sozialpädagogin, Sozialarbeiterin, psychologische Beraterin und Coachin. Autorin des Buchs „Weniger Haushalt im Kopf“.